CNBV separa bancarización de fiscalización y alista cuenta sin RFC
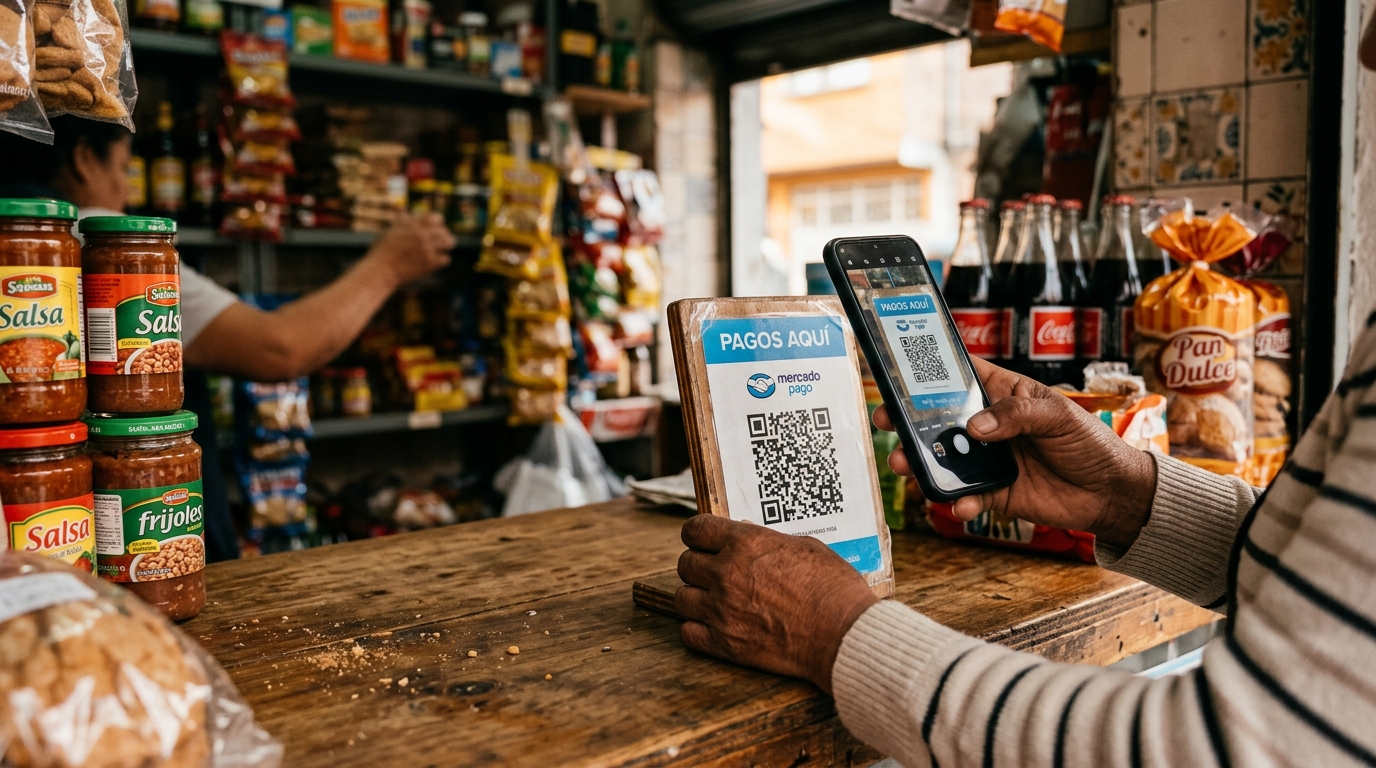
La CNBV sostiene que bancarizar no es fiscalizar y prepara una cuenta sin RFC con límites en UDIS para que los pequeños comercios acepten pagos digitales.
El presidente de la Comisión Nacional Bancaria y de Valores (CNBV), Ángel Cabrera, afirmó el 25 de septiembre de 2026 que bancarizar a los pequeños comercios no equivale a fiscalizarlos, en el marco del Foro Prosa 2026 y de la discusión de la Ley de Economía Digital para Pagos Digitales y Electrónicos.
Cabrera sostuvo que "necesitamos destruir el mito de que bancarizarse es igual a fiscalizar", según La Jornada. El argumento del regulador es que el freno a los pagos digitales en México está en la adopción, no en la infraestructura. Para un negocio que hoy cobra en efectivo y evalúa migrar a QR o transferencia, la distinción importa: la CNBV plantea que abrir una cuenta y aceptar pagos electrónicos no dispara por sí solo un escrutinio fiscal automático. La iniciativa de ley, presentada por el Ejecutivo ante la Cámara de Diputados en septiembre, busca ampliar la aceptación de pagos digitales en comercios y dependencias públicas.
Junto con el Banco de México y la Agencia de Transformación Digital, la CNBV diseña una cuenta de nivel N2 Bis para microempresarios. Permitirá operaciones de hasta 3,000 UDIS más 12,000 UDIS por medios digitales, de acuerdo con La Jornada, y no requerirá RFC para su apertura: basta una identificación y un comprobante de domicilio, con apertura remota, según Expansión. Cabrera también calificó de "falacia" la idea de que el efectivo es más barato, al señalar costos de conteo, resguardo y traslado, de acuerdo con El Economista. La CNBV ya modificó la regulación para que los bancos puedan considerar el historial de pagos en la evaluación crediticia, un paso previo para acceder después a crédito, ahorro o seguros.
El dato deja sobre la mesa una decisión operativa: con el historial de cobros digitales ya considerado en la evaluación crediticia, el costo de seguir cobrando en efectivo deja de ser solo el de la terminal. La implementación depende de la regulación secundaria de la SHCP, el Banco de México y la CNBV.
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.